.svg)
Чтобы накопить на однушку в Бишкеке, нужно работать 47 лет
Покупка собственного жилья была, есть и будет одним из самых важных элементов жизни кыргызстанцев. Редакция Reporter.kg решила узнать, сколько лет нужно работать среднестатистическому кыргызстанцу, чтобы накопить на собственную квартиру.
Начнем с исходных данных. Изучив предложения на MHouse, мы пришли к выводу, что средняя стоимость однокомнатной квартиры в Бишкеке составляет около 80 тысяч долларов — примерно 7 миллионов сомов.
Средняя зарплата кыргызстанцев, согласно данным Нацстаткома, сейчас составляет 61 950 сомов в месяц, или 743 400 сомов в год. Это значит, что годовая зарплата покрывает лишь 10,6% стоимости квартиры.
Сколько копить: четыре сценария
Мы рассчитали срок накопления в зависимости от того, какую долю дохода человек готов откладывать.
Если откладывать 100% зарплаты — без трат на еду, транспорт и одежду — на квартиру можно накопить за 9 лет и 5 месяцев. Это теоретический минимум, в реальности недостижимый, но он задает нижнюю границу.
- При откладывании половины дохода (30 975 сомов в месяц) срок составит 18 лет и 10 месяцев.
- Если на накопления уходит 30% зарплаты (18 585 сомов) — нужно ждать 31 год и 4 месяца.
- При откладывании 20% (12 390 сомов) срок растягивается до 47 лет и одного месяца.
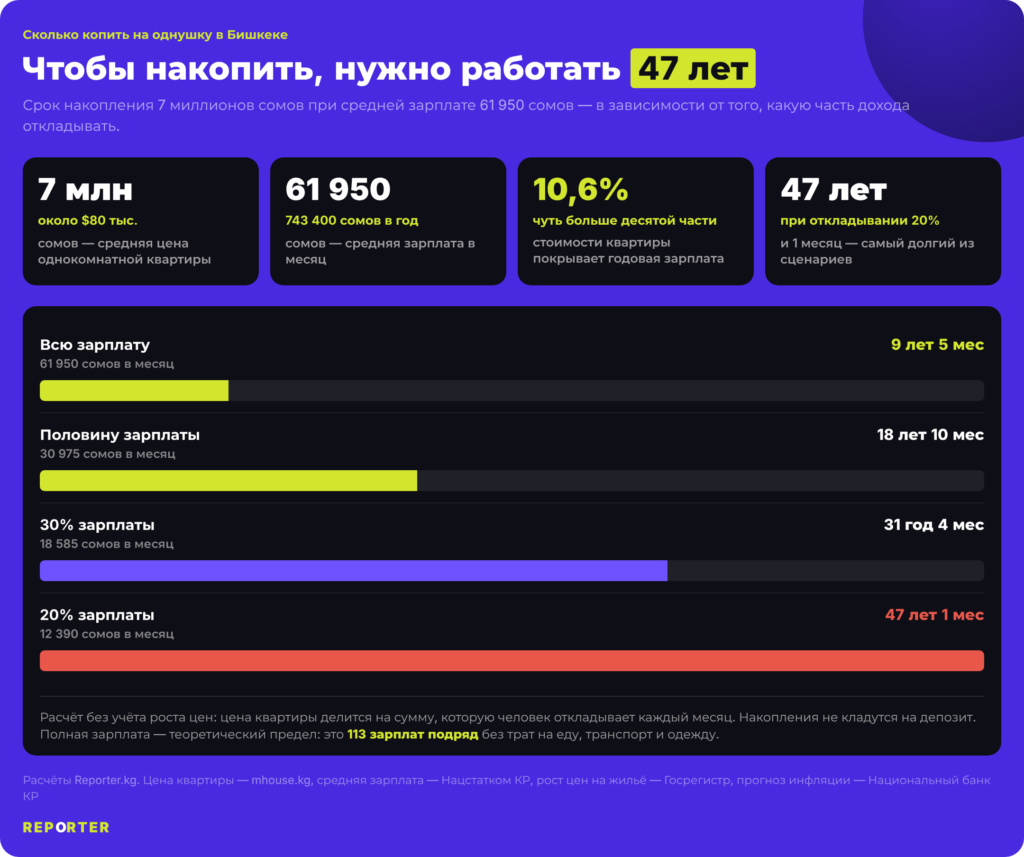
Вывод уже на этом этапе очевиден: при нынешних зарплатах купить квартиру за наличные, одновременно покрывая повседневные расходы, крайне сложно.
Инфляция: цель отодвигается быстрее, чем ты к ней идешь
Все расчеты выше предполагают, что цена квартиры не меняется. В реальности рынок живет по-другому. По данным Госрегистра, за первые пять месяцев 2026 года квартиры в Кыргызстане подорожали на 17,2%.
Национальный банк сохранил прогноз по инфляции на 2026 год на уровне 15% к концу года.
- При откладывании 100% дохода человек накопит 7 миллионов за 9 лет — но к тому моменту квартира будет стоить уже 26,1 миллиона сомов.
- При откладывании половины зарплаты через 18 лет 10 месяцев та же однушка обойдется в 97,1 миллиона. При 30% накоплений через 31 год — 560,9 миллиона.
- А при 20% через 47 лет цена достигнет 5 миллиардов сомов.
Финишная черта не просто отодвигается — она улетает.
Важно оговориться: это расчетный сценарий с постоянным ростом в 15%. Реальная динамика цен на жилье непредсказуема и не обязана следовать темпу общей инфляции. Но даже при росте в 5–7% в год эффект накопленного удорожания за десятилетия остается существенным.
Ипотека: зафиксировать цену сегодня
Глядя на эти цифры, возникает закономерный вопрос: а есть ли вообще выход? Он есть, но требует смены логики. Пока человек копит, рынок не стоит на месте — квартира дорожает быстрее, чем растут накопления. Ипотека меняет уравнение: вместо того чтобы гнаться за ценой, которой жильё достигнет через 20 лет, вы фиксируете сегодняшнюю стоимость и начинаете платить за свое.
Конечно, ипотека — это не подарок. Переплата по процентам реальна, и к ней нужно быть готовым. Но если жилье продолжает дорожать хотя бы на 10–15% в год, разница между «купил сейчас в кредит» и «копил двадцать лет» может оказаться в разы больше, чем любые проценты банку. Именно поэтому ипотека при грамотном подходе остаётся одним из наиболее рабочих инструментов решения жилищного вопроса.
Для тех, кто уже начал искать квартиру, процесс упростился. mhouse.kg — платформа, данными которой мы пользовались в этом материале, — давно стала основной площадкой рынка недвижимости в стране.
Сегодня это уже полноценное приложение, где собраны покупка, продажа, аренда и оформление ипотеки. Недавно MBANK стал владельцем платформы, и теперь прямо внутри приложения банка можно не только выбрать квартиру, но и сразу подать заявку на ипотечный кредит — без лишних шагов и переключений между сервисами.
MBANK предлагает кредит до 10 миллионов сомов сроком до 10 лет. Ставка в первые 36 месяцев — 16% годовых, с 37-го месяца — 19%. Срок рассмотрения заявки — до трех дней.
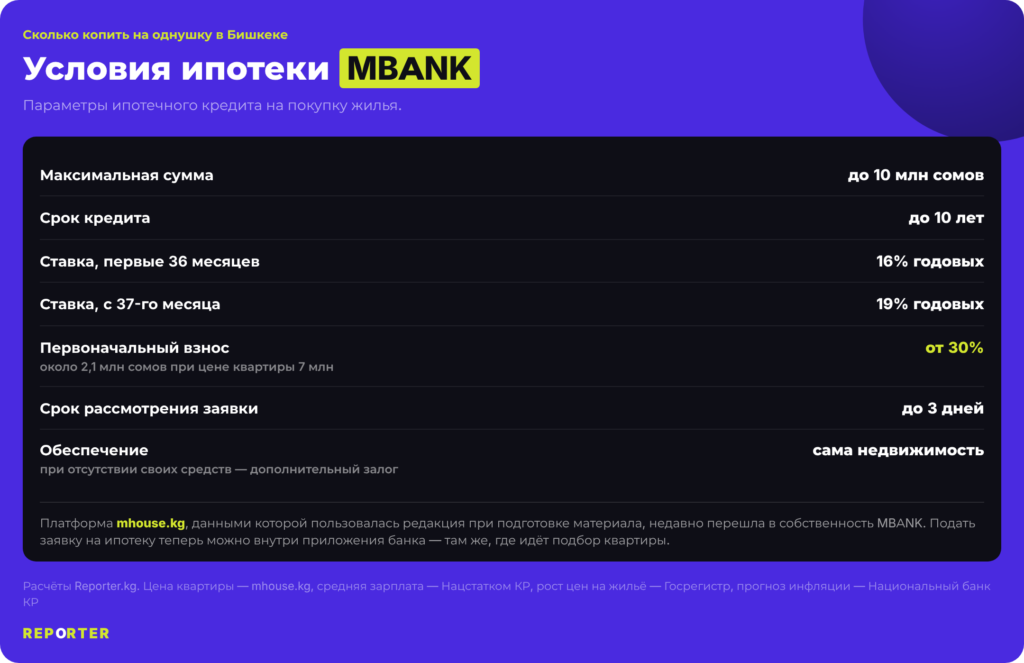
Обеспечением служит сама приобретаемая недвижимость.
Ключевое условие — первоначальный взнос от 30% стоимости жилья.
При цене квартиры в 7 миллионов это около 2,1 миллиона сомов. Эту сумму реально накопить за несколько лет — не за десятилетия. А если собственных средств нет, допускается предоставление дополнительного залога в виде другой недвижимости.
Но и с первоначальным взносом есть решение. Для многих именно этот порог становится главным барьером: квартира нужна сейчас, а взноса нет.
Тут может выручить «Келечек» — продукт, который MBANK реализует совместно с Гарантийным фондом. Если собственных средств на первоначальный взнос не хватает, Гарантийный фонд может покрыть недостающую сумму — полностью или частично. Удобства добавляет, что это не отдельная льготная программа с очередями и жесткими условиями, а встроенный инструмент в рамках стандартной ипотеки банка.