.svg)
Бишкекте бир бөлмөлүү батир сатып алуу үчүн 47 жыл иштөө керек
Кыргызстандыктар үчүн жеке турак жайга ээ болуу ар дайым жашоодогу эң маанилүү максаттардын бири болуп келген жана болуп кала берет. Reporter.kg редакциясы орточо кыргызстандык өз батирине акча топтоо үчүн канча жыл иштеши керектигин эсептеп көрдү.
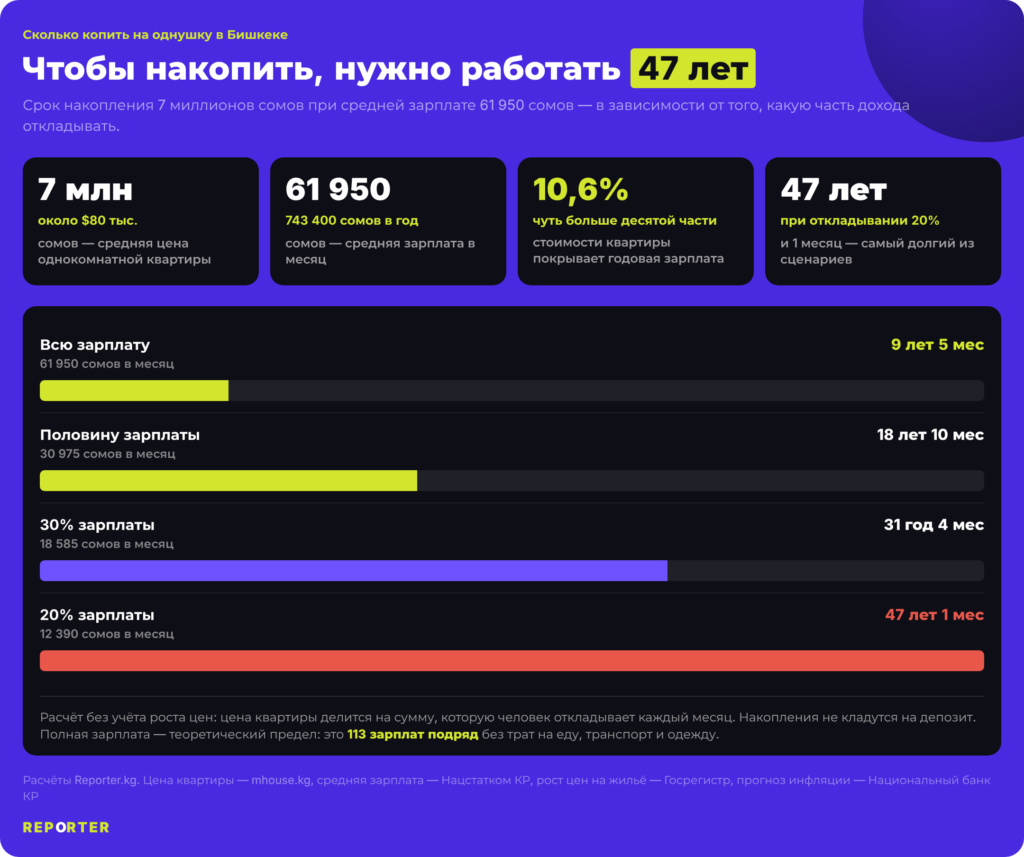
Алгач баштапкы маалыматтарды карайлы. MHouse платформасындагы сунуштарды изилдеп чыгып, Бишкекте бир бөлмөлүү батирдин орточо баасы 80 миң доллардын тегерегинде, башкача айтканда, болжол менен 7 миллион сом экенин аныктадык.
Улуттук статистика комитетинин маалыматына ылайык, кыргызстандыктардын орточо айлык акысы учурда 61 950 сомду, ал эми жылдык кирешеси 743 400 сомду түзөт. Демек, бир жылдык эмгек акы батирдин баасынын 10,6 пайызын гана жабат.
Канча убакыт акча топтоо керек? Төрт сценарий
Адам кирешесинин канча бөлүгүн топтоого даяр экенине жараша акча чогултууга кетчү убакытты эсептедик.
Эгер айлык акынын 100 пайызын топтосо, башкача айтканда, тамак-ашка, транспортко жана кийим-кечеге такыр акча коротпосо, батирди 9 жыл 5 айда сатып алууга жетиштүү каражат чогулта алат. Бул теориялык жактан мүмкүн болгон эң кыска мөөнөт. Чыныгы жашоодо мындай жол менен акча топтоо дээрлик мүмкүн эмес, бирок ал минималдуу мөөнөттү көрсөтөт.
- Кирешенин жарымын, башкача айтканда, айына 30 975 сомдон топтосо, 18 жыл 10 ай талап кылынат.
- Айлык акынын 30 пайызын, же 18 585 сомду топтосо, 31 жыл 4 ай күтүүгө туура келет.
- Кирешенин 20 пайызын, башкача айтканда, 12 390 сомду топтогондо, мөөнөт 47 жыл 1 айга чейин созулат.
Бул этапта эле жыйынтык түшүнүктүү: азыркы айлык акылар менен күнүмдүк чыгымдарды да төлөп, батирди толук акчага сатып алуу өтө кыйын.
Инфляция: максат сиз ага жакындаганга караганда тезирээк алыстайт
Жогорудагы эсептөөлөр батирдин баасы өзгөрбөйт деген шартка негизделген. Бирок чыныгы жашоодо кыймылсыз мүлк рыногу башкача иштейт. Мамлекеттик каттоо кызматынын маалыматына ылайык, 2026-жылдын алгачкы беш айында Кыргызстанда батирлердин баасы 17,2 пайызга кымбаттаган.
Улуттук банк 2026-жылдын аягына карата инфляциянын болжолун 15 пайыз деңгээлинде сактап калды.
- Кирешесинин 100 пайызын топтогон адам 7 миллион сомду 9 жылда чогултат. Бирок ошол убакта батирдин баасы 26,1 миллион сомго жетет.
- Айлык акысынын жарымын топтогон адам 18 жыл 10 айдан кийин батир сатып алууга аракет кылганда, анын баасы 97,1 миллион сом болот. Кирешесинин 30 пайызын топтогондор үчүн 31 жылдан кийин баа 560,9 миллион сомго жетет.
- Ал эми кирешесинин 20 пайызын топтогон адам үчүн 47 жылдан кийин батирдин баасы 5 миллиард сомго чейин өсөт.
Финиш сызыгы жөн гана алыстабайт — ал таптакыр кол жеткис болуп калат.
Маанилүү эскертүү: бул эсептөөлөр баалар жыл сайын туруктуу түрдө 15 пайызга өсөт деген сценарийге негизделген. Чындыгында турак жайдын баасы кандай өзгөрөрүн так айтуу мүмкүн эмес жана ал жалпы инфляциянын темпине сөзсүз баш ийбейт. Бирок баалар жылына 5–7 пайызга гана өссө да, ондогон жылдар ичинде топтолгон кымбаттоо олуттуу болот.
Ипотека: батирдин бүгүнкү баасын бекитип алуу
Бул сандарды көргөндө мыйзам ченемдүү суроо жаралат: бул көйгөйдөн чыгуунун жолу барбы? Бар, бирок ага башкача көз караш менен кароо керек.
Адам акча топтоп жатканда кыймылсыз мүлк рыногу бир орунда турбайт — батирдин баасы топтолгон акчага караганда тезирээк өсүшү мүмкүн. Ипотека болсо эсептөөнүн логикасын өзгөртөт: 20 жылдан кийин батир канча сом турарын күтүп отурбастан, анын бүгүнкү баасын бекитип, өз үйүңүз үчүн төлөй баштайсыз.
Албетте, ипотека бекер берилген мүмкүнчүлүк эмес. Пайыздар боюнча ашыкча төлөм бар жана ага даяр болуу керек. Бирок турак жай жылына жок дегенде 10–15 пайызга кымбаттай берсе, батирди азыр насыяга сатып алуу менен 20 жыл акча топтоонун ортосундагы айырма банкка төлөнүүчү пайыздардан бир нече эсе чоң болуп калышы мүмкүн. Ошондуктан туура эсептелген ипотека турак жай маселесин чечүүнүн натыйжалуу жолдорунун бири бойдон калууда.
Батир издей баштагандар үчүн бул процесс азыр кыйла жөнөкөйлөштү. Бул материалда маалыматтары колдонулган mhouse.kg платформасы өлкөдөгү кыймылсыз мүлк рыногунун негизги аянтчаларынын бирине айланган.
Бүгүнкү күндө бул — батир сатып алуу, сатуу, ижарага алуу жана ипотека тариздөө кызматтарын бириктирген толук кандуу тиркеме. Жакында MBANK платформанын ээси болду. Эми банктын тиркемесинен эле батир тандап, ипотекалык насыя алуу үчүн арыз берүүгө болот. Бул үчүн башка сервистерге өтүп, кошумча кадамдарды жасоонун кереги жок.
MBANK 10 миллион сомго чейин, 10 жылдык мөөнөткө насыя сунуштайт. Алгачкы 36 айда жылдык пайыздык чен 16 пайызды, ал эми 37-айдан тартып 19 пайызды түзөт. Арызды кароо мөөнөтү үч күнгө чейин созулат.
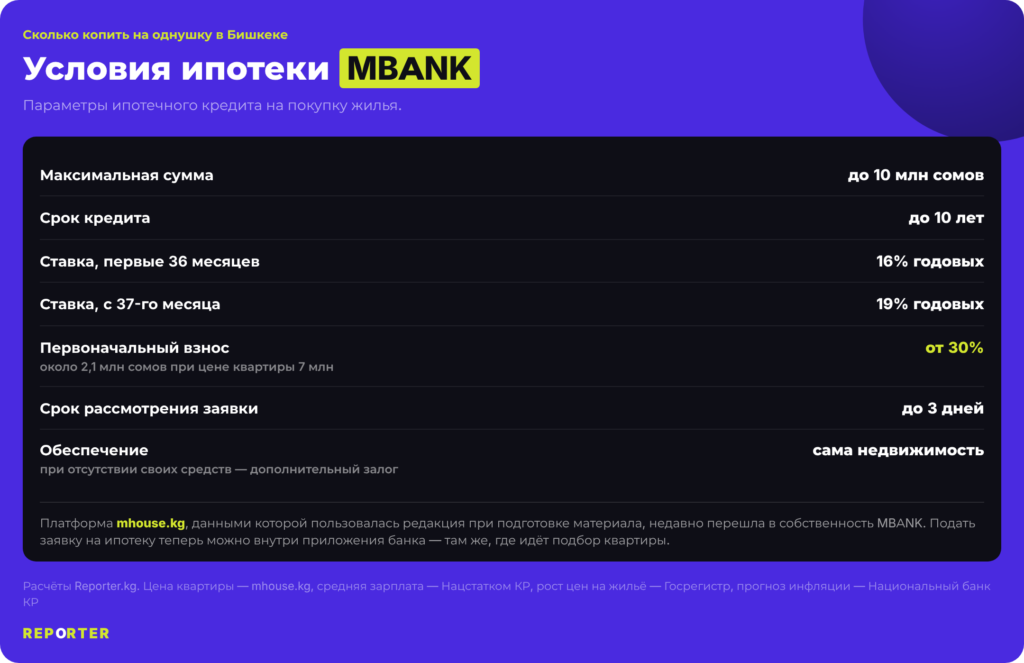
Күрөө катары сатып алынуучу кыймылсыз мүлктүн өзү колдонулат.
Негизги шарт — турак жайдын баасынын кеминде 30 пайызы өлчөмүндө баштапкы төлөмдү киргизүү.
Батирдин баасы 7 миллион сом болсо, баштапкы төлөм болжол менен 2,1 миллион сомду түзөт. Бул сумманы ондогон жылдар бою эмес, бир нече жыл ичинде топтоого болот. Эгер адамдын өз каражаты жетишсиз болсо, кошумча күрөө катары башка кыймылсыз мүлктү сунуштоого уруксат берилет.
Бирок баштапкы төлөм маселесин чечүүнүн дагы бир жолу бар. Көпчүлүк үчүн дал ушул талап негизги тоскоолдукка айланат: батир азыр керек, бирок баштапкы төлөмгө акча жок.
Мындай учурда MBANK Кепилдик фонду менен биргеликте ишке ашырган «Келечек» продуктусу жардам бере алат. Эгер баштапкы төлөмдү киргизүүгө өз каражаты жетишпесе, Кепилдик фонд жетпеген сумманын баарын же бир бөлүгүн жаба алат.
Мунун дагы бир ыңгайлуу жагы — бул кезекке турууну жана катаал шарттарды талап кылган өзүнчө жеңилдетилген программа эмес. Ал банктын стандарттуу ипотекасынын алкагында колдонулуучу кошумча инструмент болуп саналат.