.svg)
Кыргызстан и Гонконг намерены исключить двойное налогообложение доходов
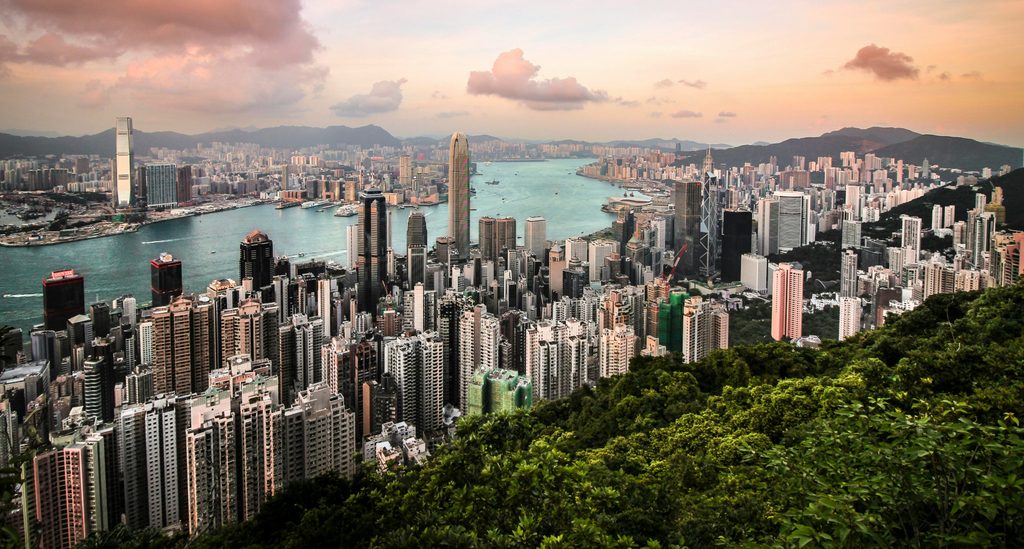
Комитет Жогорку Кенеша по международным делам, обороне, безопасности и миграции одобрил в первом чтении законопроект о ратификации соглашения между Кыргызстаном и Специальным административным районом Гонконг КНР об исключении двойного налогообложения доходов и капитала и предотвращении уклонения от уплаты налогов.
Главная задача соглашения — установить единые правила налогообложения в ситуациях, когда гражданин или компания одного участника соглашения получает доход на территории другого. Документ должен позволить избежать ситуации, когда один и тот же доход облагается налогом и в Кыргызстане, и в Гонконге. Одновременно соглашение предусматривает механизмы противодействия уклонению от уплаты налогов и использованию налоговых льгот резидентами третьих юрисдикций.
В тексте соглашения говорится, что с кыргызской стороны соглашение распространяется на налог на прибыль, подоходный налог и налог на имущество. Со стороны Гонконга — на налог на прибыль, заработную плату и имущество. Оно также будет распространяться на аналогичные налоги, которые могут появиться в будущем.
Документ подробно определяет, где должны облагаться налогом различные виды доходов. В частности, прибыль кыргызстанской компании в общем случае будет облагаться в Кыргызстане, если компания не ведет деятельность в Гонконге через постоянное представительство. Аналогичный принцип будет действовать и для компаний Гонконга, работающих в Кыргызстане.
Отдельные правила предусмотрены для дивидендов, процентов и роялти. В частности, налог на дивиденды у источника не должен превышать 5% в случае, если их фактическим владельцем является компания, напрямую владеющая не менее чем 20% капитала компании, выплачивающей дивиденды, в течение установленного соглашением периода. В остальных случаях предельная ставка составляет 10%. Для процентов и роялти предусмотрена предельная ставка в 8%.
На практике устранение двойного налогообложения будет происходить в том числе посредством зачета уже уплаченного налога. Например, если резидент Кыргызстана получил доход в Гонконге и заплатил там налог в соответствии с соглашением, Кыргызстан сможет учесть эту сумму при расчете налога, который должен быть уплачен здесь. При этом размер такого зачета не должен превышать сумму налога, рассчитанную по действующим в Кыргызстане ставкам.
Еще одна часть соглашения касается обмена налоговой информацией. Компетентные органы Кыргызстана и Гонконга смогут обмениваться сведениями, необходимыми для применения соглашения и налогового законодательства. Полученная информация должна оставаться конфиденциальной и использоваться для налоговых целей. Документ также предусматривает, что в предоставлении сведений нельзя отказать только на том основании, что они находятся у банка или другого финансового учреждения.
В справке-обосновании Минэкономики отмечается, что соглашение необходимо для формирования общего подхода во взаимоотношениях налоговых систем Кыргызстана и Гонконга и решения вопросов, возникающих в сфере международного двойного налогообложения.
После завершения необходимых процедур обе стороны должны уведомить друг друга. Соглашение вступит в силу в день получения последнего такого уведомления. Для Кыргызстана его положения по налогам, удерживаемым у источника, начнут применяться с 1 января года, следующего за годом вступления соглашения в силу; аналогичный принцип предусмотрен для других налогов.