.svg)
Экономика Кыргызстана меняется быстрее банковской системы: мнение эксперта
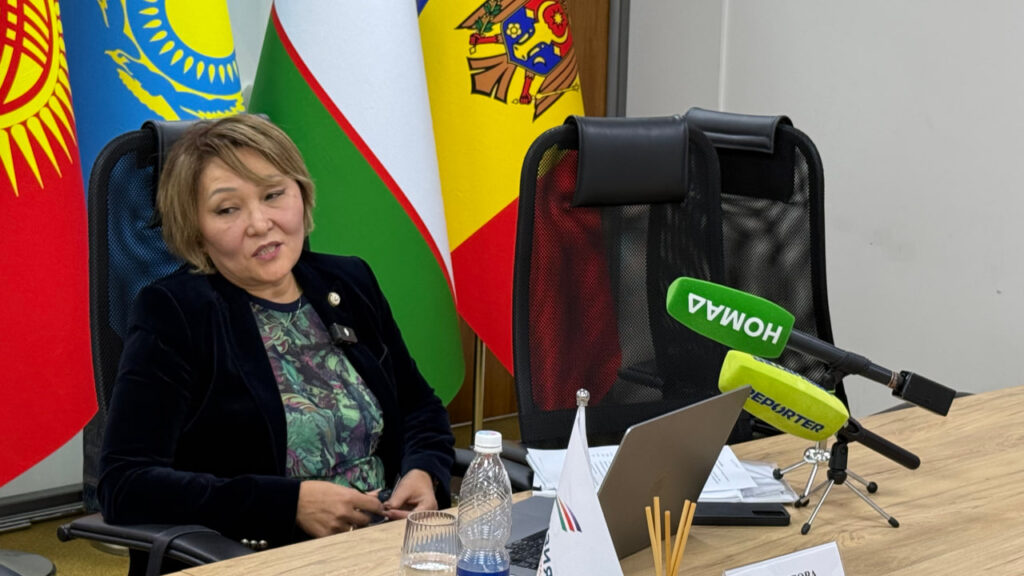
Банковская система Кыргызстана оказалась в структурной ловушке: экономика развернулась на Восток — товарооборот с Китаем достиг 27,2 млрд долларов — но расчетная инфраструктура по-прежнему замыкается на западных платежных цепочках. Шесть кыргызских банков за полтора года попали под санкции четырех юрисдикций, ключевой корреспондент ушел с рынка, трансграничные платежи идут 3–5 дней против 1–2 в Казахстане. Экономист, независимый член Совета директоров ОАО «О!Банк» Нурсулу Ахметова объяснила, почему подключение к китайской системе CIPS — не политический выбор, а вынужденная диверсификация, почему банкам выгоднее потребкредиты, чем кредитование производства, и почему третий расчетный канал спасает только при одном условии — его независимости от двух других.
Двойная зависимость: экономика смотрит на Восток, расчеты — на Запад
Чтобы понять суть проблемы, нужно вернуться к моменту обретения независимости. Банковская система Кыргызстана сформировалась в 1993 году — с введением национальной валюты. Однако экономика страны была накрепко связана с Россией: через торговлю, денежные переводы, а позже — через Таможенный союз и ЕАЭС. Расчетная же инфраструктура — международные корреспондентские сети, доступ к SWIFT — выстраивалась на западной платформе. Просто потому что так было устроено мировое финансовое пространство.
«Получается вот этот разрыв между экономической и расчетной географией страны — это и есть тот самый источник нашей структурной уязвимости банковско-финансового сектора», — объяснила Ахметова.
Сейчас этот разрыв только усиливается. Кыргызстан активно развивает транзитный потенциал: подписано соглашение по железной дороге Китай—Кыргызстан—Узбекистан, ведутся переговоры об интеграции в Средний коридор — трансконтинентальный маршрут между Китаем и Европой. Китай, ЕС и США проявляют растущий интерес к кыргызским запасам лития, вольфрама, сурьмы и редкоземельных металлов. Все это формирует новые торговые и инвестиционные потоки — и создает нарастающую нагрузку на расчетные каналы, которые должны поспевать за этим ростом, но не успевают.
SWIFT перестал быть безальтернативным
До недавнего времени SWIFT закрывал все международные расчетные потребности кыргызских банков. Но за последние полтора года ситуация кардинально изменилась.
Шесть банков Кыргызстана оказались под санкциями четырех юрисдикций. Один из последних и наиболее показательных случаев — «ЭкоИсламикБанк», попавший под 21-й пакет санкций ЕС от 23 июля 2026 года исключительно за использование российской платежной инфраструктуры СПФС. Не за обход санкций — за сам факт подключения к российской системе.
Так же произошло еще одно серьезное событие: с сентября 2024 года с рынка ушел Kookmin Bank — южнокорейский банк, через который проводились практически все долларовые SWIFT-переводы для коммерческих банков Кыргызстана. Прямой корсчет в долларах США сегодня есть лишь у одного банка КР.
Последствия ощутимы: расчеты удлинились и подорожали. Сроки трансграничных платежей выросли до 3–5 дней — против 1–2 дней в Казахстане. Корреспондентская сеть сузилась до критического минимума: через посредников в СНГ, через один-два банка в Европе, обслуживающих долларовые и евровые операции.
«Де-рискинг затрагивает всю юрисдикцию, а не только банки, попавшие под санкции. Это очень специфическая вещь, которая по сути отражается на репутации всей страны», — подчеркнула Ахметова.
Цифры: товарооборот с Китаем
Торговля с Россией по итогам 2025 года — около 4 млрд долларов. Более 80% расчетов во взаимной торговле ведется в рублях, платежи идут через посредников в СНГ.
Торговля с Китаем — 27,2 млрд долларов (+20% год к году). При этом доля юаня в расчетах выросла радикально: с менее чем 5% в 2020 году до 55–65% в 2025-м. Экспорт КР в Китай за 2025 год вырос на 86%.
«Крупнейший торговый партнер Кыргызстана по обороту — Китай. Но основная расчетная инфраструктура исторически выстроена вокруг рубля и SWIFT-цепочек через СНГ. Вот в чем наш системный дисбаланс», — констатировала эксперт.
Здесь важен и более широкий контекст, который Ахметова обозначила отдельно. Китайское присутствие в экономике Кыргызстана нарастает сразу в нескольких измерениях: 28,1% внешнего долга КР — это Эксимбанк Китая (1,5 млрд долларов); в 2025 году Китай стал крупнейшим иностранным инвестором — 91% притока прямых иностранных инвестиций (305,7 млн долларов); из 61 тысячи рабочих виз в 2026 году 60% выдано гражданам Китая, в основном в строительстве.
Что такое CIPS и почему Кыргызстан в это входит
CIPS (Cross-Border Interbank Payment System) — китайская межбанковская расчетная и клиринговая система для операций в юанях. Запущена Народным банком Китая в октябре 2015 года. Работает в режиме реального времени (RTGS), использует международный стандарт сообщений ISO 20022.
Важно понимать: CIPS — не аналог и не замена SWIFT. SWIFT — это глобальная сеть финансовых сообщений. CIPS — расчетная система в юанях. Они могут работать параллельно и даже совместно. С 1 февраля 2026 года новые правила CIPS упростили доступ для иностранных банков.
Масштаб системы к концу 2025 года: 124 страны и региона с прямыми участниками, более 5 000 банковских организаций в сети, охват 190 стран, объем операций — 26,4 трлн долларов за год. Для сравнения: российский аналог СПФС охватывает около 579 организаций в 24 странах.
Кыргызстан уже вошел в эту систему. В 2025 году «Элдик Банк» стал первым прямым участником CIPS в Центральной Азии. В августе 2026 года он открыл шлюз для косвенного подключения других банков республики. 10 сентября 2026 года прямым участником CIPS стал «АБанк» — вторым банком КР. Примечательно, что Кыргызстан стал частью новой волны международных участников системы — наряду с банками из Африки, Ближнего Востока и офшорного юаневого хаба в Сингапуре.
Существуют два формата участия. Прямой участник — банк с собственным счетом и идентификатором в CIPS, самостоятельно проводящий и получающий платежи без посредников. Косвенный участник — банк, работающий через шлюз другого банка (сейчас — через «Элдик Банк»): быстрый и дешевый вход, но полная операционная зависимость от шлюза и косвенная санкционная экспозиция.
Правовая база: шаблон уже есть
Юридически ситуация выглядит так: для SWIFT в Кыргызстане существует специальный акт НБКР — постановление Правления от 19 декабря 2018 года, закрепившее модель «единый оператор (НБКР) плюс банки-участники, подключенные через сервис-бюро». Для CIPS и СПФС аналогичного акта нет.
Вместе с тем Ахметова подчеркивает: правовой пробел не означает необходимости создавать новое регулирование с нуля. Структурно роль «Элдик Банка» как шлюза для других банков в CIPS — та же самая модель, что и в постановлении 2018 года. Просто оператором выступает не НБКР, а коммерческий банк.
«Распространить эту логику на CIPS и на банк в роли оператора шлюза — конкретный, реализуемый шаг, а не абстрактное пожелание», — говорится в презентации.
Внутренняя проблема: банкам невыгодно кредитовать производство
Помимо внешних расчетных вызовов, Ахметова указала на серьезную внутреннюю проблему. Банковские активы к ВВП выросли с 47,2% в 2022 году до 61% в начале 2026 года — показатель расширения финансового посредничества.
Однако структура кредитного портфеля вызывает вопросы. Около 40% уходит на потребительское кредитование. По оценкам эксперта, к концу 2025 года этот сегмент с учетом смежных инструментов достиг фактически 67% портфеля.
Причина понятна: средняя ставка по кредитам для МСБ — 18–20% годовых. Производственным предприятиям, чтобы проекты были рентабельными, нужны кредиты не дороже 10–12%. Брать на себя высокие риски по низким ставкам коммерческим банкам невыгодно. Они выбирают потребкредиты или покупают государственные ценные бумаги.
«Вот в чем наша проблема. Имея огромный потенциал по проектной деятельности, который формируется в связи с ростом логистики, как мы будем входить в эти проекты? Либо крупные экономические проекты будут обслуживать финансовые организации других государств», — предупредила Ахметова.
Третий канал спасает только если он независим
Итоговый тезис эксперта принципиален. СПФС — российская платежная система — формально работал как второй расчетный канал. Но он уже понес санкционные потери: банк КР попал под санкции именно за его использование. Значит, CIPS — это реальный третий независимый канал, а не просто еще одна опция.
Но и здесь есть оговорка: само по себе подключение к CIPS устойчивости не гарантирует. Подключение к CIPS несет свой риск-профиль — комплаенс китайского регулятора вместо западного санкционного. Это другой риск, но тоже риск.
«Устойчивость определяется не числом подключенных систем, а тем, коррелируют ли их риски между собой. Третий канал не спасает сам по себе. Устойчивость дает независимость каналов друг от друга», — резюмировала Нурсулу Ахметова.