.svg)
Кыргызстандын экономикасы банк тутумунан тез өнүгүүдө: эксперттин пикири
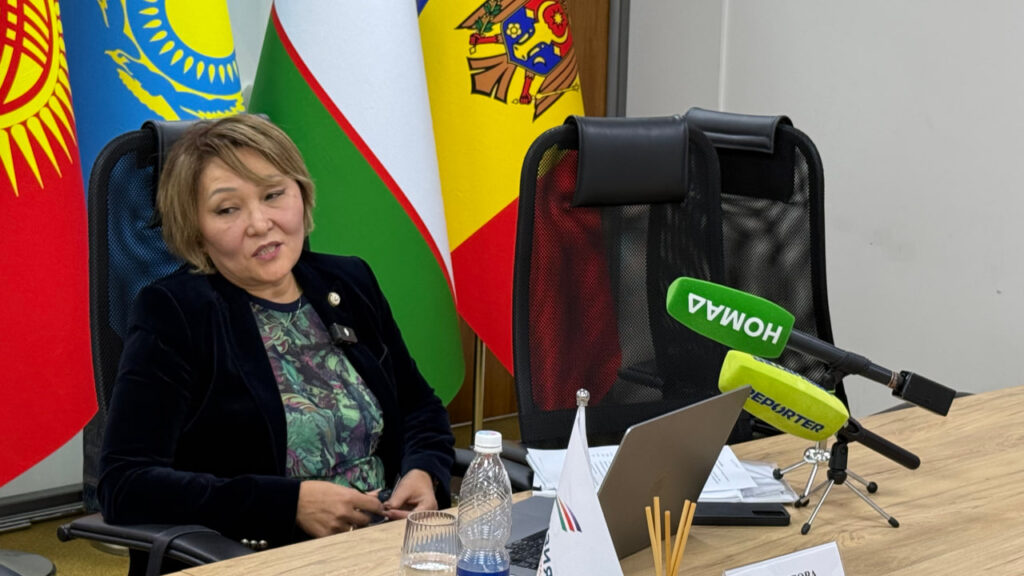
Кыргызстандын банк тутуму структуралык капканга кабылды: экономика Чыгышка бет алды — Кытай менен соода жүгүртүү 27,2 миллиард долларга жетти, бирок эсептешүү инфраструктурасы мурдагыдай эле Батыштын төлөм чынжырчаларына байланган бойдон калууда. Бир жарым жылдын ичинде алты кыргыз банкы төрт юрисдикциянын санкцияларына илинди, негизги корреспондент рыноктон кетти, трансчегаралык төлөмдөр Казакстандагы 1–2 күнгө салыштырмалуу 3–5 күнгө чейин созулууда. Экономист, «О!Банк» ААКтын Директорлор кеңешинин көз карандысыз мүчөсү Нурсулу Ахметова Кытайдын CIPS системасына кошулуу саясий тандоо эмес, аргасыз диверсификация экенин, эмне үчүн банктарга өндүрүштү каржылагандан көрө керектөөчүлүк насыяларды берүү пайдалуураак экенин жана үчүнчү эсептешүү каналы эмне үчүн ал башка экөөнөн көз карандысыз болгон шартта гана куткара аларын түшүндүрүп берди.
Кош көз карандылык: экономика Чыгышты карап, эсептешүүлөр Батышка таянууда
Көйгөйдүн маңызын түшүнүү үчүн эгемендүүлүк алган учурга кайрылуу керек. Кыргызстандын банк тутуму 1993-жылы улуттук валютанын киргизилиши менен калыптанган. Бирок өлкөнүн экономикасы Россия менен соода, акча которуулар, ал эми кийинчерээк Таможенный союз жана ЕАЭБ аркылуу тыгыз байланышкан. Эсептешүү инфраструктурасы — эл аралык корреспонденттик тармактар, SWIFTке жетүү — батыш платформасында курулган. Жөн гана дүйнөлүк финансы мейкиндиги ошондой түрдө түзүлгөн эле.
«Демек, өлкөнүн экономикалык жана эсептешүү географиясынын ортосундагы бул ажырым — биздин банк-каржы секторунун структуралык аялуулугунун дал ошол булагы болуп саналат», — деп түшүндүрдү Ахметова.
Азыр бул ажырым дагы да күчөөдө. Кыргызстан транзиттик потенциалын активдүү өнүктүрүүдө: Кытай — Кыргызстан — Өзбекстан темир жолу боюнча макулдашууга кол коюлду, Кытай менен Европанын ортосундагы трансконтиненталдык каттам болгон Орто коридорго интеграциялануу боюнча сүйлөшүүлөр жүрүп жатат. Кытай, ЕБ жана АКШ кыргызстандык литий, вольфрам, сурма жана сейрек кездешүүчү металлдар запастарына болгон кызыгуусун арттырууда. Мунун баары жаңы соода жана инвестициялык агымдарды түзүп, бул өсүүгө жетиши керек болгон, бирок улгурбей жаткан эсептешүү каналдарына салмакты күчөтүүдө.
SWIFT альтернативасыз болбой калды
Жакынкы мезгилге чейин SWIFT кыргыз банктарынын бардык эл аралык эсептешүү муктаждыктарын жаап келген. Бирок акыркы бир жарым жылдын ичинде абал түп-тамырынан бери өзгөрдү.
Кыргызстандын алты банкы төрт юрисдикциянын санкцияларына кабылды. Акыркы жана эң айкын учурлардын бири — 2026-жылдын 23-июлунда ЕБнин санкцияларынын 21-пакетине кирген «ЭкоИсламикБанк», ал орус төлөм инфраструктурасын (СПФС) колдонгону үчүн гана тизмеге кирген. Санкцияларды кыйгап өткөнү үчүн эмес, орус системасына кошулганы үчүн гана илинген.
Ошондой эле дагы бир олуттуу окуя болду: 2024-жылдын сентябрынан тартып рыноктон Кыргызстандын коммерциялык банктары үчүн дээрлик бардык долларлык SWIFT-которуулары жүргүзүлүп келген түштүк кореялык Kookmin Bank кетти. Бүгүнкү күндө АКШ долларында түз корсөтөргүч КРнын бир эле банкында бар.
Кесепеттери сезилерлик: эсептешүүлөр узартылып, кымбаттады. Трансчегаралык төлөмдөрдүн мөөнөтү Казакстандагы 1–2 күнгө салыштырмалуу 3–5 күнгө чейин өстү. Корреспонденттик тармак чектелүү гана деңгээлге чейин кыскарды: КМШдагы ортомчулар, Европанын доллар жана евро операцияларын тейлеген бир-эки банкы аркылуу гана жүрүп жатат.
«Де-рискинг санкцияга илинген банктарды гана эмес, бүтүндөй юрисдикцияны камтыйт. Бул бүтүндөй өлкөнүн аброюна таасир этүүчү абдан өзгөчө нерсе», — деп баса белгиледи Ахметова.
Сандар: Кытай менен соода жүгүртүү
2025-жылдын жыйынтыгы боюнча Россия менен соода — болжол менен 4 миллиард доллар. Өз ара соодадагы эсептешүүлөрдүн 80%дан ашыгы рубль менен жүргүзүлөт, төлөмдөр КМШдагы ортомчулар аркылуу кетет.
Кытай менен соода — 27,2 миллиард доллар (жыл башына салыштырмалуу +20%). Ошол эле учурда эсептешүүлөрдөгү юань үлүшү кескин өстү: 2020-жылдагы 5%дан азыраагынан 2025-жылы 55–65%га чейин жетти. КРнын Кытайга экспорту 2025-жылы 86%га өскөн.
«Кыргызстандын жүгүртүү боюнча эң ири соода өнөктөшү — Кытай. Бирок негизги эсептешүү инфраструктурасы КМШ аркылуу рубль жана SWIFT чынжырчаларынын тегерегинде курулган. Биздин системалык дисбалансыбыз ушунда турат», — деп жыйынтыктады эксперт.
Бул жерде Ахметова өзүнчө белгилеген кеңири контекст да маанилүү. Кыргызстандын экономикасында кытайдын катышуусу бир эле учурда бир нече өлчөмдө күч алууда: КРнын тышкы карызынын 28,1%ы — Кытайдын Эксимбанки (1,5 миллиард доллар); 2025-жылы Кытай эң ири чет элдик инвестор болуп калды — түз чет элдик инвестициялардын агымынын 91%ы (305,7 млн доллар); 2026-жылы берилген 61 миң жумушчу визанын 60%ы Кытайдын жарандарына, негизинен курулуш тармагына берилген.
CIPS деген эмне жана Кыргызстан ага эмнеге кирүүдө?
CIPS (Cross-Border Interbank Payment System) — юань менен операциялар үчүн кытайлык банктар аралык эсептешүү жана клирингдик системасы. Кытайдын Элдик банкы тарабынан 2015-жылдын октябрында ишке киргизилген. Реалдуу убакыт режиминде (RTGS) иштейт, ISO 20022 эл аралык билдирүү стандартын колдонот.
Бул маанилүү: CIPS — SWIFTтин аналогу да, алмаштыруучусу да эмес. SWIFT — бул глобалдык финансылык билдирүүлөр тармагы. CIPS — юандагы эсептешүү системасы. Алар катардагыдай эле биргелешип да иштей алышат. 2026-жылдын 1-февралынан тартып CIPSтин жаңы эрежелери чет элдик банктар үчүн кирүү мүмкүнчүлүгүн жөнөкөйлөттү.
2025-жылдын аягына карата системанын масштабы: түздөн-түз катышуучулары бар 124 өлкө жана регион, тармакта 5000ден ашык банктык уюмдар, 190 өлкөнү камтыйт, операциялардын көлөмү бир жылда 26,4 триллион долларды түзгөн. Салыштыр үчүн: россиялык СПФС аналогу 24 өлкөдө болжол менен 579 уюмду камтыйт.
Кыргызстан буга чейин эле бул системага кирди. 2025-жылы «Элдик Банк» Борбор Азияда CIPSтин биринчи түз катышуучусу болуп калды. 2026-жылдын августунда ал республиканын башка банктарынын кыйыр түрдө кошулушу үчүн шлюз ачты. 2026-жылдын 10-сентябрында «АБанк» CIPSтин түз катышуучусу болуп калды — КРнын экинчи банкы. Белгилей кетсек, Кыргызстан системанын жаңы эл аралык катышуучуларынын толкунунун бөлүгү болуп калды — Африка, Жакынкы Чыгыш жана Сингапурдагы офшордук юань хабынын банктары менен катар.
Катышуунун эки форматы бар. Түз катышуучу — CIPSте өз эсеби жана идентификатору бар, ортомчуларсыз төлөмдөрдү өз алдынча жүргүзүүчү жана алуучу банк. Кыйыр катышуучу — башка банктын шлюзу аркылуу иштөөчү банк (азыр — «Элдик Банк» аркылуу): тез жана арзан кирүү, бирок шлюздан толук операциялык көз карандылык жана кыйыр санкциялык экспозиция.
Укуктук база: үлгү мурунтан эле бар
Юридикалык жактан алганда абал төмөнкүчө: Кыргызстанда SWIFT үчүн НБКРдин атайын актысы бар — 2018-жылдын 19-декабрындагы Башкармалыктын токтому, «бирдиктүү оператор (НБКР) плюс сервис-бюро аркылуу кошулган катышуучу банктар» модели бекитилген. CIPS жана СПФС үчүн окшош акт жок.
Муну менен катар Ахметова баса белгилейт: укуктук боштук нөлдөн баштап жаңы жөнгө салууну түзүү керек дегенди билдирбейт. CIPSте башка банктар үчүн шлюз катары «Элдик Банктын» ролу структуралык жактан 2018-жылдагы токтомдогу моделдин өзү эле. Жөн гана оператор катары НБКР эмес, коммерциялык банк чыгууда.
«Бул логиканы CIPSке жана шлюз операторунун ролундагы банкка жайылтуу — бул абстракттуу каалоо эмес, конкреттүү, ишке ашырылуучу кадам», — деп айтылат презентацияда.
Ички көйгөй: банктарга өндүрүштү каржылоо пайдасыз
Тышкы эсептешүү чакырыктарынан тышкары, Ахметова олуттуу ички көйгөйдү көрсөттү. Банк активдеринин ИДПга карата катышы 2022-жылдагы 47,2%дан 2026-жылдын башында 61%га чейин өстү — бул финансылык ортомчулуктун кеңейүү көрсөткүчү.
Бирок насыя портфелинин структурасы суроолорду жаратууда. Болжол менен 40%ы керектөөчүлүк насыялоого кетет. Эксперттин баамында, 2025-жылдын аягына карата бул сегмент кошумча инструменттерди эске алуу менен портфелдин иш жүзүндө 67%ына жеткен.
Себеби түшүнүктүү: КЧБ (МСБ) үчүн насыялар боюнча орточо пайыздык чен — жылдык 18–20%. Өндүрүштүк ишканаларга долбоорлор кирешелүү болушу үчүн 10–12%дан кымбат эмес насыялар керек. Төмөн пайыздык чендер боюнча жогорку тобокелдиктерди өзүнө алуу коммерциялык банктарга пайдасыз. Алар керектөө насыяларын тандашат же мамлекеттик баалуу кагаздарды сатып алышат.
«Биздин көйгөйбүздүн маңызы ушунда. Логистиканын өсүшүнө байланыштуу түптөлүп жаткан долбоордук ишмердүүлүк боюнча зор потенциалга ээ болуу менен, биз бул долбоорлорго кантип киребиз? Же ири экономикалык долбоорлорду башка мамлекеттердин финансылык уюмдары тейлейт», — деп эскертти Ахметова.
Үчүнчү канал ал башкалардан көз карандысыз болгон шартта гана куткарат
Эксперттин жыйынтыктоочу тезиси принципиалдуу мааниге ээ. СПФС — россиялык төлөм системасы — формалдуу түрдө экинчи эсептешүү каналы катары иштеген. Бирок ал буга чейин эле санкциялык жоготууларга учурады: КРнын банкы аны колдонолгону үчүн гана санкцияга илинди. Демек, CIPS — бул жөн гана дагы бир опция эмес, реалдуу үчүнчү көз карандысыз канал.
Бирок бул жерде да эскертүү бар: CIPSке кошулуу өз алдынча туруктуулукту кепилдебейт. CIPSке кошулуу өзүнүн тобокелдик-профилин алып жүрөт — батыштык санкциялык эмес, кытайлык жөнгө салуучунун комплаенси. Бул башка тобокелдик, бирок дагы эле тобокелдик.
«Туруктуулук туташкан системалардын саны менен эмес, алардын тобокелдиктери өз ара корреляцияланары менен аныкталат. Үчүнчү канал өз алдынча куткара албайт. Туруктуулукту каналдардын бири-биринен көз каранды эместиги камсыздайт», — деп жыйынтыктады Нурсулу Ахметова.